Как выбрать и оформить ипотеку на квартиру в Москве простые советы для покупателей
 3
В условиях постоянно растущих цен на недвижимость, покупка квартиры в Москве становится всё более актуальной.
Ипотека – один из самых популярных инструментов для обеспечения своего жилья, позволяющий многим москвичам и приезжим стать владельцами недвижимости.
Однако, процесс выбора и оформления ипотечного кредита может быть сложным и запутанным, особенно для тех, кто впервые сталкивается с этой процедурой.
Поэтому важно заранее ознакомиться с ключевыми моментами, связанными с покупкой квартиры в ипотеку.
Прежде всего, перед тем как квартиру в ипотеку в Москве можно выбрать, следует учесть свои финансовые возможности.
Обсуждение условий кредита с банками, оценка собственных доходов и затрат помогут определить максимально возможную сумму займа и размер ежемесячных платежей.
Также стоит обратить внимание на различные программы и льготы, которые могут существенно облегчить процесс покупки и сделать его более выгодным.
В этой статье мы постараемся рассмотреть основные аспекты ипотеки в Москве, начиная от выбора подходящего жилья и заканчивая юридическими нюансами.
Надеемся, что наш материал поможет вам сделать правильный выбор и успешно купить квартиру в столь динамичном и насыщенном рынке недвижимости.
Квартиру в ипотеку в Москве: полный гид по ипотечным сделкам
Процедура покупки квартиры в ипотеку может показаться сложной, однако, зная основные моменты и шаги, каждый сможет успешно справиться с этой задачей.
Для начала важно понять, что ипотека – это кредит, обеспеченный недвижимостью, что делает её одним из самых доступных вариантов для приобретения жилья.
Основыне условия ипотеки в Москве
Среди главных условий, необходимых для получения ипотеки, можно выделить несколько ключевых факторов: возраст заемщика, уровень дохода, кредитная история и размер первоначального взноса.
Обычно ипотечные программы доступны людям от 21 года до 65 лет, но некоторые банки могут принимать заявки на более ранний возраст.
Заёмщики должны подтвердить свою платежеспособность: обычно это подразумевает наличие стабильного дохода, который позволит погашать кредит. Первоначальный взнос, как правило, составляет от 10 до 30% от стоимости жилья.
Важно также учитывать, что разные банки предлагают различные условия по ставкам и срокам.
Средняя процентная ставка по ипотеке в Москве варьируется от 7 до 10% в зависимости от рыночной ситуации и выбранной программы. Сроки кредитования обычно составляют от 10 до 30 лет, в то время как более короткие сроки предполагают более высокие ежемесячные платежи.
Виды ипотечного кредитования
Существует несколько основных видов ипотечного кредитования в Москве, среди которых можно выделить классическую, военную, семейную ипотеку, а также ипотеку для молодых специалистов.
Классическая ипотека позволяет купить жилье на стандартных условиях, а военная ипотека предполагает особые условия для военнослужащих.
Семейная ипотека, как правило, предназначена для семей с детьми и требует минимального первоначального взноса.
Многие банки также предлагают специальные продукты для молодых специалистов, которые могут рассчитывать на более низкие процентные ставки и удобные условия.
Каждый вид ипотеки имеет свои плюсы и минусы, поэтому перед тем, как выбрать подходящий вариант, следует внимательно изучить все предложения на рынке и определить свои предпочтения.
Процесс оформления ипотеки
Процесс получения ипотеки в Москве состоит из нескольких этапов, и каждая стадия требует особенного внимания. Первым шагом является сбор необходимых документов: паспорт, справка о доходах, документ о трудоустройстве и другие бумаги могут понадобиться.
Далее следует подача заявки в банк и ожидание ее одобрения, которое может занять от нескольких дней до нескольких недель.
После одобрения, следующим этапом становится выбор недвижимости. Заемщику нужно оценить не только саму квартиру, но и район, инфраструктуру и перспективы роста стоимости недвижимости.
После выбора квартиры начинается процесс оформления сделки, который включает в себя регистрацию договора, оформление страховки и ипотеки, а также получение справок о праве собственности и отсутствие обременений на жилплощадь.
Примечания и советы для заёмщиков
Перед тем как присоединиться к миру ипотечного кредитования, важно помнить о нескольких советах, которые помогут избежать возможных ошибок.
Первое и самое главное – это проводить тщательный анализ своих финансовых возможностей, чтобы избежать ситуаций, когда выплаты по кредиту становятся непосильными. Кроме того, всегда следует ориентироваться не только на advertised mortgage rates, но и на общие условия кредита.
Следует также учитывать дополнительные расходы, возникающие при покупке квартиры, такие как нотариальные услуги, регистрация, страховка.
И прежде чем подписывать любые документы, рекомендуется проконсультироваться с юристом для получения независимой оценки условий и защиты своих интересов.
Обзор ипотечных программ для покупки жилья в Москве
Ипотечные программы могут отличаться по срокам, процентным ставкам и требованиям к заемщикам. Поэтому, прежде чем принимать решение о покупке, рекомендуется внимательно ознакомиться с имеющимися вариантами и провести анализ предложений нескольких кредитных организаций.
Это поможет не только выбрать наиболее выгодную программу, но и избежать распространённых ошибок, связанных с оформлением ипотеки. Важно внимательно проверять все условия и дополнительные платежи, которые могут существенно повлиять на конечную стоимость кредита.
Типы ипотечных программ
Существует несколько основных типов ипотечных программ, индивидуально подходящих для разных категорий заемщиков. Рассмотрим их более подробно.
Во-первых, выделяется стандартная ипотека, которая предоставляет возможность приобретения готового жилья или недвижимости на стадии строительства. Обычно такие программы предлагают самые низкие ставки, которые в зависимости от банка могут варьироваться от 7% до 12% годовых.
Во-вторых, есть программы для молодых семей, где банки предлагают льготные условия, например, пониженные процентные ставки и увеличенный срок кредита.
Также стоит выделить программы с господдержкой, которые предлагают сниженные процентные ставки и первоначальный взнос. Например, по некоторым схемам, процент по ипотеке может начинаться от 5,5% в зависимости от выбранного банка и состояния рынка.
Кроме того, существуют программы рефинансирования, которые позволяют заемщикам улучшить свои условия, если они ранее оформляли ипотеку по менее выгодным условиям.
Важно понимать, что каждая программа имеет свои нюансы и ограничения, требующие внимательного изучения.
Основные предложения банков
На рынке доступно множество предложений от крупных банков, которые активно представляют свои ипотечные программы. К примеру, Сбербанк предлагает несколько альтернатив, включая ипотеку на новостройки и вторичное жилье с фиксированными низкими ставками.
В то же время ВТБ акцентирует внимание на семейной ипотеке, предоставляя поддержку тем, кто планирует приобрести жилье для многодетных семей. «Альфа-Банк», в свою очередь, предлагает межрегиональную ипотеку, которая идеально подходит для тех, кто планирует переезд в Москву из других городов.
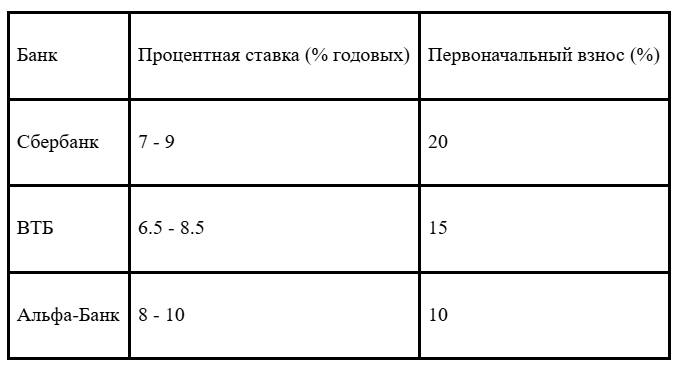
Для удобства мы подготовили таблицу, в которой собраны основные ипотечные программы, предлагаемые различными банками, с указанием процентных ставок и минимального первоначального взноса.
Процесс оформления ипотеки
Оформление ипотеки в Москве – это многоэтапный процесс, который требует внимательности и понимания всех шагов. Первым этапом становится выбор банка и ипотечной программы, подходящей именно вам.
Затем необходимо собрать пакет документов. Обычно это включает паспорт, справку о доходах, документы на квартиру и иные правовые акты. После сбора документов требуется заполнить анкету и подать заявку на ипотеку, что позволяет банку оценить вашу кредитоспособность.
После одобрения заявки понадобится подписать кредитный договор, а также оформить сделку по покупке квартиры. На этом этапе важно внимательно изучить условия договора, чтобы избежать неожиданных нюансов в будущем.
И, наконец, после оформления сделки необходимо зарегистрировать права собственности на недвижимость в Росреестре. Этот этап также имеет свои временные рамки и нюансы, о которых стоит позаботиться заранее.
Часто задаваемые вопросы
На этапе выбора и оформления ипотеки у многих возникает множество вопросов.
Часто спрашивают: «Какой первоначальный взнос необходим для ипотеки?». Ответ на этот вопрос зависит от выбранной программы, но в большинстве случаев банки требуют от 10% до 20% от стоимости жилья.
Другой распространённый вопрос: «Какой срок ипотеки наиболее выгоден?». Обычно, чем больше срок, тем ниже ежемесячный платеж, но и тем больше переплата в итоге.
Кроме того, интересует: «Можно ли досрочно погасить ипотеку?». Да, многие банки допускают такую возможность, но могут взимать штрафы за досрочное погашение, что следует уточнить заранее.
Следите за нашими публикациями в Telegram на канале «Другой город» и ВКонтакте